Met zonnepanelen met thuisbatterij op afbetaling spreid je mogelijk de betaling van apparatuur en installatie over meerdere maanden of jaren. Je krijgt er wel een financiële verplichting bij. Kijk daarom verder dan het maandbedrag: onderzoek de totale terugbetaling, de kredietvoorwaarden en wat er gebeurt als je omstandigheden veranderen.
Zonnepanelen met thuisbatterij op afbetaling: wat teken je?
Vraag eerst welke overeenkomst de aanbieder voorstelt. Gaat het om een koop die je in termijnen betaalt, een afzonderlijke lening of een gebruikscontract? Die vormen kunnen verschillende gevolgen hebben voor eigendom, kosten en rechten. De naam in de reclame geeft niet altijd voldoende duidelijkheid. Lees zowel de offerte voor de installatie als de financieringsdocumenten.
De AFM meldt dat de kredietwetgeving op 20 november 2026 verandert. Controleer daarom bij het aangaan van een overeenkomst de actuele regels en contractinformatie.
Bij koop op afbetaling kan sprake zijn van krediet. De Autoriteit Financiële Markten legt verschillende leenvormen uit. Vraag wie de kredietverstrekker is, wie je aanspreekt bij vragen en welke betalingen je precies verschuldigd bent. Een verkoper van panelen is niet noodzakelijk dezelfde partij als de geldverstrekker.
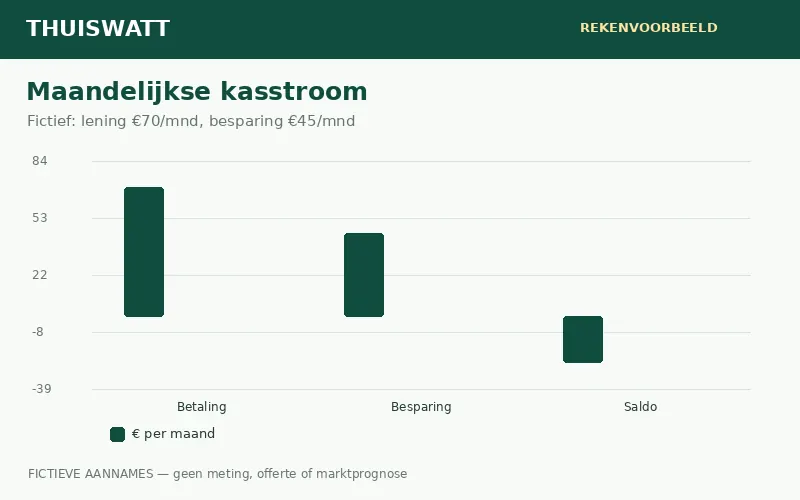
Zet de financiële verplichting los van een voorspelling over je energierekening. Ook wanneer de verwachte besparing tegenvalt, moet je de afgesproken termijnen doorgaans volgens het contract kunnen betalen. Beoordeel daarom vooraf of je maandbudget ruimte heeft voor de verplichting zonder op die besparing te rekenen.
Zonnepanelen met thuisbatterij op afbetaling vergelijken
Vraag naar de contante prijs van hetzelfde geïnstalleerde pakket, de aanbetaling, het bedrag dat je financiert, het aantal termijnen en het totale bedrag dat je terugbetaalt. Controleer of er administratiekosten of andere verplichte kosten zijn. Kijk bij krediet ook naar het jaarlijks kostenpercentage en naar de voorwaarden voor rente en looptijd.
Fictief voorbeeld: een pakket kost contant € 8.000. Je betaalt € 1.000 direct en gaat volgens een denkbeeldig contract 60 termijnen van € 135 aan. In totaal betaal je € 1.000 + 60 × € 135 = € 9.100. Het verschil met de contante prijs is € 1.100, aangenomen dat er geen andere kosten zijn. Dit is een eenvoudig rekenvoorbeeld; het rentepercentage is niet vastgesteld en het is geen aanbod.
Een lager maandbedrag kan voortkomen uit een langere looptijd en daardoor uiteindelijk duurder zijn. Vraag bij twee aanbieders berekeningen voor hetzelfde kredietbedrag en vergelijk dezelfde inbegrepen diensten. De AFM bespreekt kosten van lenen en het jaarlijks kostenpercentage. Let op: geld lenen kost geld.
Welke onderdelen zitten in het gefinancierde pakket?
Laat onderscheid maken tussen zonnepanelen, de batterij, de omvormer en de installatie. Zijn beveiliging, meetapparatuur en noodzakelijke aanpassing van de meterkast inbegrepen? Vraag of de offerte inclusief btw is en of eventuele meerkosten na inspectie ook onder de financiering vallen of apart betaald moeten worden.
Een totaalpakket heeft vaak verschillende garanties. Vraag wie verantwoordelijk is voor dakmontage, elektrische aansluiting, batterijcellen en software. Controleer de bruikbare opslagcapaciteit en het continue vermogen van de batterij. Zo voorkom je dat je lang betaalt voor een pakket waarvan een belangrijke functie niet duidelijk is beschreven.
Laat elektrische werkzaamheden in Nederland verrichten door een vakbekwame installateur met aantoonbare kwalificaties en passende certificering. Bespreek de locatie van de batterij volgens de productinstructies en de veiligheidsinformatie van de Brandweer. Financiering verandert niets aan de noodzaak van een veilige installatie.
Vaste of veranderlijke kosten tijdens de looptijd
Lees of rente en termijnen vaststaan of kunnen wijzigen. Vraag bij een variabele rente hoe een stijging de maandbetaling of de looptijd beïnvloedt. Tel verplichte abonnementen voor software, energiemanagement en onderhoud afzonderlijk op, tenzij ze aantoonbaar in de kredietberekening zijn inbegrepen.
Kijk ook naar eventuele verzekeringen en beoordeel of ze verplicht zijn en wat ze dekken. Maak onderscheid tussen de financieringskosten en de kosten van je energiecontract. Een tijdelijke korting op je energietarief is geen zekerheid voor de volledige terugbetaalperiode.
Eigendom, verkoop en verhuizen
Controleer wanneer je eigenaar wordt van de panelen en batterij en of er een eigendomsvoorbehoud of andere zekerheid geldt. De afspraken kunnen per contract verschillen. Vraag wat er gebeurt wanneer je de woning verkoopt voordat alle termijnen zijn betaald, of je de overeenkomst kunt overdragen en wie toestemming moet geven.
Vraag ook of extra aflossen mogelijk is en welke kosten of voorwaarden daarbij gelden. Laat een eventuele beëindigingsvergoeding uitleggen voor jouw contract; ga niet uit van een standaardbedrag. Bewaar de antwoorden naast de getekende documenten en de opleverstukken van de installatie.
Controleer opbrengstclaims afzonderlijk
Een aanbieder kan de maandtermijn vergelijken met een voorspelde energiebesparing. Vraag naar een berekening zonder batterij als uitgangspunt en bekijk welke extra bijdrage opslag volgens het model levert. Energieprijzen, terugleververgoedingen, eventuele dienstkosten en het verbruik kunnen veranderen. Een voorspelde besparing is geen garantie dat de maandtermijn volledig wordt gedekt.
Voor zonnepaneelbezitters is de wettelijke context belangrijk. Volgens de Rijksoverheid stopt de salderingsregeling vanaf 1 januari 2027. Vraag welke regels en contracttarieven voor elk jaar zijn gebruikt en hoe de berekening omgaat met onzekerheid daarna.
Maak naast het optimistische voorbeeld een scenario met lager gebruik, meer kosten of minder gunstige tarieven. Denk ook aan een mogelijke vervanging buiten de garantieperiode. Je hoeft niet te weten wat exact gaat gebeuren om te zien of je ruimte houdt wanneer de uitkomst tegenvalt.
Subsidie en btw niet als vast inkomen behandelen
Controleer een mogelijke regeling uitsluitend bij de bevoegde overheid en lees de voorwaarden voor de afzonderlijke maatregelen. De RVO beschrijft de maatregelen en voorwaarden van de ISDE; een gecombineerd pakket komt niet automatisch volledig voor steun in aanmerking. Vraag lokale regelingen na bij gemeente of provincie.
De Belastingdienst beschrijft voorwaarden voor btw op een thuisbatterij. Neem een eventuele teruggaaf alleen op wanneer je weet dat die in jouw situatie geldt en houd rekening met eventuele verplichtingen. Financier geen bedrag op basis van een tegemoetkoming die nog niet is bevestigd.
Wat als betalen moeilijk wordt?
Neem bij betaalproblemen zo vroeg mogelijk contact op met de kredietverstrekker en wacht niet tot achterstanden zich opstapelen. Vraag welke afspraken mogelijk zijn en leg antwoorden vast. De AFM geeft aanwijzingen bij betalingsproblemen. Ook hulp bij geldzaken kan passend zijn; welke oplossing werkt, hangt af van je situatie.
Voorkom druk om direct akkoord te gaan. Vraag bedenktijd om de contracten rustig te lezen en onderzoek of je een buffer kunt behouden voor onvoorziene uitgaven. Sparen, een kleiner pakket of wachten zijn keuzes die je kunt vergelijken met financiering.
Vragen voor de aanbieder
- Wat is de contante prijs en welk bedrag leen ik precies?
- Wat zijn het jaarlijks kostenpercentage, de looptijd en de totale terugbetaling?
- Welke werkzaamheden en diensten zijn inbegrepen en welke kunnen extra kosten?
- Wie is eigenaar en wat gebeurt er bij verkoop of verhuizing?
- Mag ik eerder aflossen en onder welke voorwaarden?
- Kan ik de termijn dragen als het voorspelde energievoordeel uitblijft?
Vraag schriftelijke antwoorden en vergelijk ze met de kredietdocumenten. Financiering kan ruimte geven in de timing van een aankoop, maar maakt de financiële verplichting niet kleiner of zekerder. Neem een beslissing die past bij je volledige huishoudbudget.
Veelgestelde vragen
Is zonnepanelen met thuisbatterij op afbetaling een lening?
Dat kan een vorm van krediet zijn. Controleer de afzonderlijke financieringsdocumenten en wie de kredietverstrekker is.
Is een lage maandtermijn altijd voordelig?
Nee. Een langere looptijd of bijkomende kosten kunnen het totaalbedrag verhogen.
Wat als de verwachte energiebesparing tegenvalt?
De betalingsverplichting blijft afhankelijk van het contract. Beoordeel vooraf of je de termijnen ook zonder voorspelde besparing kunt dragen.
Conclusie
Bij zonnepanelen met thuisbatterij op afbetaling tellen de totale terugbetaling en de voorwaarden zwaarder dan alleen het maandbedrag. Vergelijk alternatieven en houd rekening met onzeker energievoordeel.
Bekijk ook de overzicht van aanschaf- en gebruikskosten.
Bronnen en achtergrond
- Rijksoverheid: regels en informatie bij consumentenkrediet
https://www.rijksoverheid.nl/themas/recht-veiligheid-en-defensie/schulden/vraag-en-antwoord/bescherming-van-consumenten/wat-zijn-de-regels-rond-het-consumentenkrediet - Belastingdienst: voorwaarden en privégebruik bij btw op een thuisbatterij
https://www.belastingdienst.nl/wps/wcm/connect/nl/btw/content/thuisbatterij-btw - RVO: ISDE en melding dat de thuisbatterij niet onder de ISDE valt
https://www.rvo.nl/subsidies-financiering/isde